Sommaire
La détection de la fraude à l’assurance représente un enjeu économique majeur en France : le préjudice global est estimé à environ 2,5 milliards d’euros, ce qui impose une vigilance continue, des signaux d’alerte aux outils technologiques.
Repérer les signaux de fraude
La fraude à l’assurance ne concerne ni un profil unique ni un seul contrat. Elle peut toucher l’assurance auto, l’habitation, la santé ou le prêt immobilier : fausse déclaration de sinistre, identité falsifiée lors de la souscription, dommage préexistant ou accident simulé.
Les incohérences à vérifier
Les premières heures suivant une déclaration de sinistre sont déterminantes. Les signaux d’alerte apparaissent souvent en croisant les circonstances déclarées, les horaires, le lieu des faits, l’ampleur des dommages et les justificatifs transmis. Un dossier solide repose sur l’analyse systématique de ces éléments dès son ouverture, avant l’indemnisation. Pour signaler utilement une fraude en assurance, transmettez des faits vérifiables plutôt que de simples impressions.
- Accidents de la route : les dates de soins, les expertises mécaniques et les distances parcourues se recoupent pour distinguer une collision réelle d’un scénario monté.
- Cambriolages et vols : la valeur des biens, la liste des objets subtilisés et les traces physiques sont examinées afin de détecter une exagération ou une invention.
- Incendies et sinistres habitation : l’origine supposée, les horaires et la chronologie des événements permettent de repérer les déclarations incompatibles avec les faits.
En pratique, les enquêteurs confrontent les déclarations écrites, les pièces fournies et les éléments matériels. Cette méthode permet d’isoler les contradictions avant d’engager une investigation plus poussée. Selon une étude YouGov et LeLynx, près de 20 % des Français ont admis avoir commis une fraude à l’assurance en 2022, ce qui illustre l’ampleur du risque.
Signaler une suspicion utilement
Lorsqu’un gestionnaire ou un collaborateur repère une anomalie, l’alerte doit s’appuyer sur des éléments concrets. Un montant disproportionné au regard des circonstances, une chronologie incohérente ou des documents irréguliers peuvent justifier un contrôle approfondi. La vigilance doit s’inscrire dans une procédure structurée de remontée d’information.
Au sein des compagnies d’assurance, le correspondant anti-fraude coordonne cette démarche. Il centralise les alertes, qualifie les signalements et oriente les dossiers vers les contrôles ou investigations adaptés.
À l’inverse, une fraude opportuniste peut sembler limitée lors du premier examen, puis révéler un schéma plus large lorsque les dossiers sont regroupés. La détection repose dès lors sur le partage des observations entre équipes et sur des outils capables de croiser les données à l’échelle d’un portefeuille. L’intelligence artificielle peut soutenir cette analyse en faisant ressortir des signaux récurrents, sans remplacer la vérification humaine. APIS 33 accompagne les compagnies sur le terrain avec un dispositif d’enquête documenté pour les sinistres nécessitant une investigation : la détection de fraude à l’assurance.
Méthodes de détection en assurance
Les assureurs disposent aujourd’hui de plusieurs méthodes pour repérer les comportements frauduleux dans leurs portefeuilles. L’analyse porte notamment sur les déclarations, l’historique des sinistres et les documents transmis. Dès lors, les assureurs croisent plusieurs méthodes, des règles aux modèles probabilistes, pour repérer les fraudeurs organisés.
Règles, modèles et anomalies
Trois approches structurent la détection automatisée. Les règles décisionnelles définissent des critères binaires de suspicion. En assurance auto, un enquêteur spécialisé dans l’assurance automobile reçoit généralement des dossiers déjà filtrés : chaque garantie mobilise de 10 à 20 critères, soit une centaine de règles au total. Les modèles supervisés calculent une probabilité de fraude à partir de sinistres frauduleux déjà identifiés. Les méthodes non supervisées, quant à elles, regroupent les dossiers homogènes et font ressortir les situations atypiques sans historique préalable.
- Approche par règles : critères binaires configurables par garantie, rapides à déployer et compréhensibles par les gestionnaires, mais peu adaptés aux schémas de fraude inédits.
- Modèle supervisé : score de probabilité de fraude fondé sur des sinistres déjà qualifiés ; il nécessite une base d’apprentissage suffisamment volumineuse et récente.
- Méthode non supervisée : regroupement des sinistres en clusters homogènes pour faire ressortir les cas atypiques, sans dépendre d’un historique de fraude avérée.
Sur un jeu de données réelles d’assurance automobile, l’algorithme Extreme Gradient Boosting a obtenu de meilleures performances que les autres approches évaluées.
| Approche | Principe | Avantage principal | Limite principale |
| Règles décisionnelles | Critères binaires par garantie | Transparence et déploiement rapide | Peu adaptable aux fraudes nouvelles |
| Modèle supervisé | Score probabiliste sur historique | Précision sur fraudes connues | Dépend d’une base d’apprentissage |
| Méthode non supervisée | Clustering des sinistres | Détection sans historique de fraude | Interprétation des résultats plus complexe |
| Machine learning avancé | Plus de 50 variables combinées | Repère des schémas complexes | Nécessite un volume de données important |
Prioriser selon le coût du risque
Dans une étude portant sur des données réelles, un seuil de classification de 99 % a réduit significativement le coût global de mauvaise classification, par comparaison avec le seuil standard de 50 %. La priorisation devient ainsi un levier concret de rentabilité pour la lutte contre la fraude. Un enquêteur mandaté par une grande compagnie, comme peut l’être un enquêteur travaillant pour l’assurance AXA, intervient sur les dossiers que ces algorithmes signalent comme prioritaires.
D’après les données publiées sur des jeux réels d’assurance automobile, les bénéfices financiers dépassent ceux d’une approche insensible aux coûts.
Exploiter les récits de sinistre
Les déclarations rédigées par les assurés contiennent des informations que les seules variables numériques ne permettent pas de saisir. Le traitement automatique du langage naturel (NLP) extrait les relations entre les mots et repère des caractéristiques associées au risque de fraude dès l’ouverture du dossier. Cette analyse complète les données chiffrées. Pour approfondir ce point, le rôle de l’enquêteur en assurance dans la détection des fraudes montre comment un professionnel qualifié confronte ces différents éléments.
Une fois le modèle entraîné, l’analyse textuelle peut s’intégrer au parcours de traitement sans allonger le temps de réponse des gestionnaires. Les informations disponibles dès le First Notice of Loss offrent une occasion d’orienter rapidement les contrôles. L’ia peut alors détecter des indices, mais la qualification d’un dossier frauduleux repose encore sur l’examen des pièces et du contexte.
L’IA au service de la santé
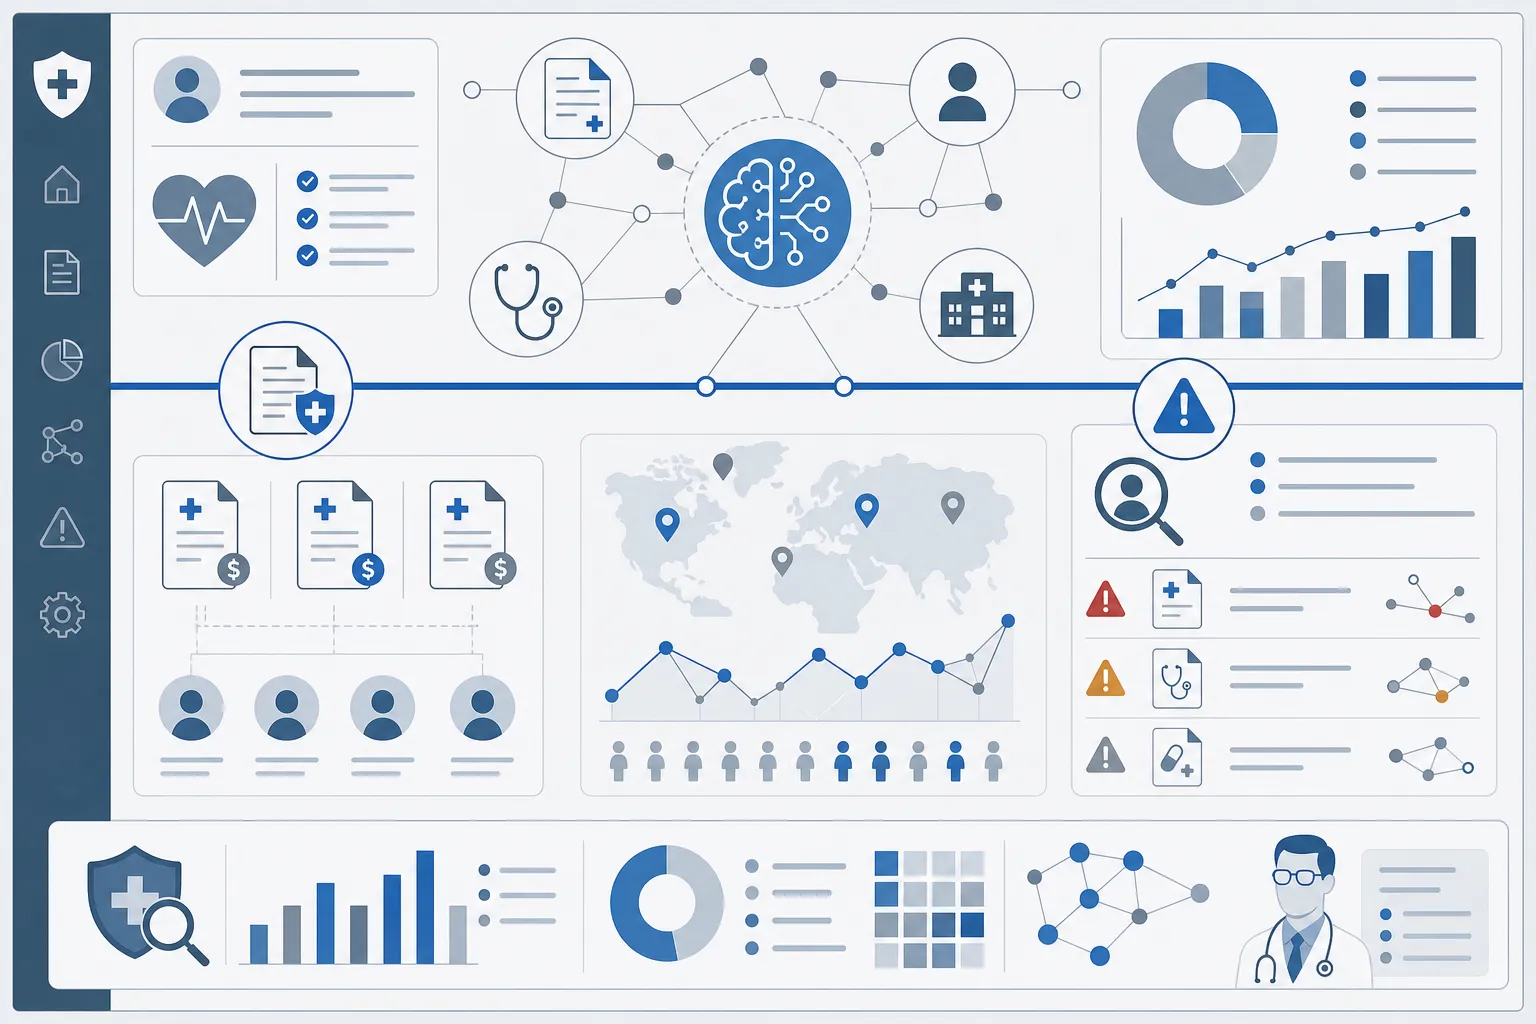
L’intelligence artificielle est devenue un outil central pour la détection de la fraude en assurance, notamment dans le secteur de la santé. Les volumes de données, la diversité des sources et l’évolution rapide des comportements dépassent les capacités d’un contrôle manuel. L’IA et le machine learning analysent ainsi des dizaines de variables afin de repérer, à l’échelle d’un portefeuille, des schémas difficiles à identifier autrement.
Analyser les dossiers en temps réel
La détection en temps réel consiste à analyser les données au fil de l’eau, lorsque les événements surviennent, plutôt qu’après le paiement ou la clôture du dossier. En assurance santé, un enquêteur en assurance maladie peut être orienté rapidement vers les dossiers prioritaires grâce à un système qui croise les remboursements demandés, l’historique des soins et les montants facturés. Cette réactivité limite les paiements indus et renforce le contrôle des remboursements liés aux dépenses de santé.
Dès réception d’une demande, les systèmes examinent les données déclaratives, les documents transmis et leurs métadonnées. Ils recherchent notamment des incohérences de dates, de montant ou de comportements. Une anomalie peut déclencher une vérification ciblée avant tout versement.
- Croisement de données multi-sources : le système agrège les informations déclaratives, l’historique contractuel et les données de soins afin de produire une analyse cohérente du dossier.
- Détection des incohérences documentaires : les métadonnées des pièces jointes, les dates et les montants sont vérifiés automatiquement lors de chaque dépôt.
- Déclenchement d’actions proportionnées : selon le niveau d’alerte, le système oriente le dossier vers une vérification complémentaire, une demande de pièces ou une investigation humaine.
Une pratique documentée par l’Association internationale de la sécurité sociale (AISS) illustre l’apport du big data : au 31 décembre 2020, la détection des fraudes par apprentissage automatique avait permis d’identifier 30 000 cas de fraude éventuelle dans l’assurance maladie.
Produire un score de risque
L’agrégation des signaux issus du dossier aboutit à un score de fraude associé au sinistre. Ce score synthétise les incohérences relevées dans les déclarations, les documents et les comportements, puis oriente le traitement sans ralentir les dossiers ordinaires. Un modèle pertinent pondère chaque signal selon son poids prédictif.
En complément, ce score peut intervenir dès la souscription. Un niveau de risque élevé peut déclencher des vérifications supplémentaires ou modifier les conditions tarifaires. Ce lien entre détection et tarification permet à un assureur d’agir avant la déclaration d’un sinistre, sans attendre qu’une indemnisation soit demandée.
Mesurer les limites des modèles
L’IA repère des schémas complexes de fraude et contribue à réduire les faux positifs. Ses limites doivent toutefois être intégrées au dispositif de contrôle. Seuls 32 % des assureurs interrogés dans une enquête récente se disent très confiants dans leur capacité à détecter les deepfakes, tandis que 98 % estiment que les outils d’édition par IA alimentent la fraude numérique. Aucun outil unique ne suffit face à une fraude devenue industrielle.
- Dérive des modèles : un modèle entraîné sur un historique peut perdre en précision lorsque les schémas de fraude évoluent. Un recalibrage régulier devient alors nécessaire.
- Faux positifs résiduels : même limités, ils créent des frictions pour les assurés de bonne foi et mobilisent des ressources de vérification.
- Fraude documentaire par IA : les faux documents générés ou modifiés par IA ne présentent plus nécessairement les défauts visuels traditionnels, ce qui réduit la portée des contrôles manuels.
- Deepfakes et identités falsifiées : l’authentification lors de la souscription est fragilisée par les outils de génération d’images et de vidéos. Des solutions de vérification spécifiques sont donc nécessaires.
Une fois ces limites établies, la performance d’un outil de détection doit être suivie à l’aide d’indicateurs précis : taux de détection effectif, volume de faux positifs, délais de traitement et économies réellement constatées. Ces mesures permettent d’évaluer les investissements.
Une solution contre les faux documents
La fraude documentaire a changé de nature. Les faux documents produits ou modifiés par l’ IA ne présentent plus toujours les défauts visuels qu’un contrôle manuel permettait de repérer. Dès lors, les assureurs ont besoin d’une solution capable d’effectuer une analyse dès le dépôt de chaque pièce, de croiser les données et de présenter aux gestionnaires un score de fraude exploitable.
Contrôler avant la souscription
La détection précoce commence avant la signature du contrat. Vérifier les documents à la souscription coûte moins cher que de devoir gérer la fraude après la déclaration et l’indemnisation d’un sinistre. Un module d’analyse documentaire contrôle l’authenticité de chaque pièce, rapproche ses métadonnées des déclarations et signale les incohérences sans allonger le parcours des candidats de bonne foi.
En complément, la vérification automatisée peut interroger des bases de données externes certifiées afin de confirmer ou d’infirmer les informations déclarées en temps réel. Un relevé d’ assurance modifié pour afficher un bonus-malus plus favorable devient ainsi détectable grâce à l’authentification du document et au rapprochement avec les données déclarées.
- Pièce d’identité et justificatifs de domicile : des algorithmes d’IA analysent les métadonnées, la typographie et les éléments de sécurité du document pour en vérifier l’authenticité.
- Relevé d’information automobile : la cohérence entre l’historique déclaré et la pièce fournie est contrôlée automatiquement afin de détecter toute modification du bonus-malus.
- Données professionnelles : les informations relatives à l’activité et aux revenus du souscripteur sont croisées avec des sources certifiées pour en vérifier la cohérence.
- Authentification du visage : une solution d’authentification forte peut comparer une vidéo de la pièce d’identité avec le visage du souscripteur, avec un taux de précision annoncé de 99,9 % et une couverture de plus de 120 pays.
L’automatisation de ces contrôles ne pénalise pas les assurés honnêtes. La vérification s’effectue en arrière-plan, sans ralentir le parcours de souscription. La différence tient à l’intégration : la détection s’insère dans le processus opérationnel au lieu de devenir un simple outil ajouté en bout de chaîne.
Certifier les preuves numériques
Une approche complémentaire consiste à fiabiliser la preuve dès sa création, plutôt qu’à l’examiner après coup. L’horodatage qualifié eIDAS, la géolocalisation renforcée, le cachet de signature conforme eIDAS, le stockage sécurisé et l’empreinte cryptographique au format PDF/A transforment une donnée numérique en preuve infalsifiable, juridiquement recevable en droit français et européen. La discrétion s’impose dès la collecte : chaque étape de la chaîne de preuve doit rester documentée et traçable.
Une fois cette certification établie, les éléments recueillis peuvent fonder une action judiciaire sans que leur intégrité soit facilement contestée. Les tiers de confiance numériques apportent une garantie que la capture manuelle ou le simple enregistrement ne présentent pas avec la même fiabilité.
Enquêter dans un cadre légal
Lorsque les outils automatisés ont identifié un dossier douteux sans permettre de conclure, l’investigation humaine prend le relais. APIS 33 intervient alors pour vérifier les circonstances du sinistre, contrôler les déclarations de l’assuré et rédiger un rapport structuré selon les exigences de recevabilité en justice. Les fonctions du détective privé face à une enquête de fraude à l’assurance comprennent l’observation des conditions du sinistre, l’évaluation des dommages et, si nécessaire, la demande d’une contre-expertise médicale.
Les enquêteurs certifiés A.L.F.A. constituent un repère de conformité reconnu par les assureurs. Leurs investigations respectent l’article 9 du Code civil relatif à la vie privée, la Convention européenne des droits de l’homme et les règles de recevabilité de la preuve. C’est à ce stade que la méthode protège la valeur juridique du rapport remis à l’issue de la mission.
Foire aux questions
Quelles sont les conséquences d’une fraude à l’assurance prouvée ?
Lorsqu’une fraude à l’assurance est établie, ses conséquences sont contractuelles et pénales. L’assureur peut prononcer la déchéance de garantie : l’assuré perd alors tout droit à indemnisation. La nullité du contrat, prévue par l’article L. 113-8 du Code des assurances, produit un effet rétroactif. L’assureur restitue les primes et l’assuré les indemnités déjà perçues.
Sur le plan pénal, la fraude à l’assurance est passible de cinq ans d’emprisonnement et de 375 000 euros d’amende. À l’inverse, des déclarations inexactes non intentionnelles peuvent entraîner l’application de la règle proportionnelle de prime : l’indemnité est réduite, sans que le contrat soit annulé.
Comment fonctionne la détection automatique de la fraude en assurance ?
La détection automatique de la fraude en assurance combine plusieurs méthodes. Les règles décisionnelles appliquent des critères binaires de suspicion, généralement de 10 à 20 par garantie. Les modèles supervisés calculent un score de probabilité à partir d’un historique de sinistres qualifiés, tandis que les méthodes non supervisées repèrent les sinistres atypiques sans historique préalable.
Ces outils peuvent exploiter plus de 50 variables provenant de sources diverses. L’intelligence artificielle (IA), notamment le traitement automatique du langage naturel (NLP), analyse aussi le contenu des déclarations. Les résultats alimentent un score de risque qui aide les gestionnaires à orienter les dossiers nécessitant une vérification approfondie.
À quel moment faire appel à un enquêteur privé pour une fraude à l’assurance ?
Un enquêteur privé intervient lorsque les outils automatisés ou l’analyse interne d’un dossier laissent subsister un doute sérieux, sans apporter de preuves suffisantes. Cette situation concerne notamment les sinistres complexes, un préjudice corporel à évaluer, une simulation d’accident ou des incohérences persistantes dans les déclarations.
L’enquêteur vérifie les circonstances, observe, si nécessaire, l’état physique réel de l’assuré et rédige un rapport structuré. Sa recevabilité dépend du respect du cadre légal, notamment des règles relatives à la vie privée et à la collecte des preuves. APIS 33 accompagne les compagnies d’assurance et les mutuelles dans ce type de mission, sans préjuger de l’issue du dossier.