Sommaire
Les techniques de détection de la fraude associent l’analyse de données, l’intelligence artificielle, la vérification documentaire et l’enquête humaine. Combinées, ces méthodes permettent de passer d’une alerte à une enquête structurée, puis de réunir des preuves que vous pourrez discuter devant un juge, sans porter atteinte aux droits des salariés ni aux règles de protection des données.
Comment repérer une fraude dans les données et les opérations ?
La détection de fraude commence presque toujours par une comparaison : on rapproche une opération d’une autre, d’un historique ou d’une règle interne. Ces techniques de détection relèvent des écarts, puis les outils algorithmiques et les contrôles humains les examinent pour décider s’ils méritent une vérification.
Comparer les opérations pour détecter les anomalies
La détection d’anomalies repose d’abord sur des rapprochements : on compare les commandes, les réceptions, les factures et les paiements pour faire ressortir des écarts. Rapprocher les salariés, les fournisseurs, les comptes bancaires et les adresses permet ensuite de mettre au jour des relations à examiner. Plusieurs signaux reviennent souvent dans ces contrôles de données :
- Paiements fractionnés : un montant découpé en plusieurs règlements successifs.
- Factures en double : une même prestation facturée deux fois, parfois sous une référence différente.
- Coordonnées bancaires modifiées : des changements répétés sur la fiche d’un même fournisseur.
- Écritures atypiques : des écritures comptables qui s’écartent des habitudes de l’entreprise.
L’administration fiscale suit la même méthode à grande échelle. Selon la DGFiP, le ciblage par le programme CFVR a contribué en 2024 à près de la moitié des contrôles des professionnels et à environ 45 % de ceux des particuliers. Les dossiers ainsi sélectionnés présentent des anomalies potentielles, que des agents examinent ensuite.
Utiliser l’IA sans confondre score et preuve
L’apprentissage automatique va plus loin que ces règles fixes. Un modèle entraîné sur des transactions déjà qualifiées, frauduleuses ou légitimes, attribue un score de risque à chaque nouvelle opération. Ce score n’a de valeur que si les caractéristiques utilisées sont disponibles à la fois pendant l’entraînement et au moment du contrôle.
Un score reste toutefois une estimation. Les faux positifs désignent des transactions légitimes signalées comme suspectes, et les faux négatifs des fraudes qui passent inaperçues. Réduire l’une de ces erreurs augmente souvent l’autre : le réglage des contrôles revient donc à arbitrer entre les deux selon votre activité.
La vigilance humaine garde ici toute sa place. Selon l’ACPR, elle est encore à l’origine d’un tiers à deux tiers des déclarations de soupçon adressées à Tracfin dans les dispositifs de surveillance des opérations étudiés. L’autorité constate aussi que l’usage de l’IA reste peu répandu, même s’il se développe.
Croiser les contrôles techniques et la vérification humaine
La fraude par manipulation montre bien les limites de l’automatisation. Selon l’Observatoire de la sécurité des moyens de paiement de la Banque de France, la fraude aux moyens de paiement atteint 1,241 Md€ en 2025. La fraude par manipulation en représente 516 M€. Dans ce cas, la victime donne elle-même l’ordre de virement : une authentification réussie ne suffit alors pas à établir que le paiement est légitime.
En pratique, une demande urgente de virement vers un nouveau compte fournisseur doit être vérifiée par le canal que vous utilisez d’habitude avec ce fournisseur, et non avec les coordonnées indiquées dans la demande, comme le recommande France Num. En complément, les journaux informatiques aident à repérer un incident et à reconstituer son déroulement, selon l’ANSSI. À eux seuls, ils ne suffisent cependant pas à établir une fraude.
Comment détecter un document falsifié ou contrefait ?
Une facture, un devis ou un procès-verbal peut servir de base à une demande d’indemnisation ou de paiement. La vérification de documents examine donc la pièce elle-même, son fichier, puis sa cohérence avec les faits déclarés.
Identifier la nature de la fraude documentaire
Selon INTERPOL, la fraude documentaire prend quatre formes principales. Savoir de laquelle il s’agit oriente les vérifications à mener :
- Document contrefait : la pièce est fabriquée de toutes pièces.
- Document authentique falsifié : une pièce réelle a été modifiée, ou bien obtenue par fraude.
- Usage par un imposteur : un document authentique est présenté par une autre personne que son titulaire.
- Pseudo-document : une pièce non officielle se fait passer pour un document reconnu.
Deux démarches sont à distinguer. L’authentification apprécie le document dans son ensemble, tandis que la recherche de falsification cible les modifications apportées à une pièce d’origine authentique : une photographie, une date, un texte ou un montant.
Le procès-verbal de contrôle technique automobile illustre les limites de l’exercice. Un procès-verbal suspect peut être comparé à l’historique officiel du véhicule. À l’inverse, un contrôle de complaisance peut omettre des défauts sans laisser la moindre modification visible dans le fichier.
Examiner l’image et le fichier
L’analyse des pixels recherche des artefacts de compression JPEG, des zones copiées-collées et des traces de redimensionnement. L’analyse structurelle vérifie ensuite que les polices, les alignements, les marges et la mise en page sont cohérents. Enfin, les métadonnées du fichier, c’est-à-dire ses dates, son historique de modification et le logiciel utilisé, peuvent révéler des incohérences.
Les faux documents produits par IA compliquent ce travail, car leur mise en page peut être très convaincante. Des textures incohérentes, des motifs répétés ou l’absence de bruit numérique naturel restent alors des indices. Ces indices doivent toutefois être confrontés à des sources indépendantes.
Confronter les pièces aux faits et à l’identité
Dans le contrôle d’un sinistre, APIS 33 vérifie l’authenticité des documents et analyse les faits déclarés. Les factures, les photographies et la chronologie sont confrontées aux autres pièces du dossier. Cette démarche est au cœur de l’enquête en assurance menée par APIS 33 pour les assureurs et les mutuelles.
Lorsque le doute porte sur la personne, la vérification d’identité peut combiner l’examen des documents d’identité, un contrôle de présence réelle et une comparaison faciale avec la photographie du document. France Identité est certifiée par l’ANSSI conforme au règlement européen eIDAS, au niveau de garantie élevé, depuis le 7 février 2024. Cette certification concerne uniquement ce dispositif d’identité numérique.
Comment transformer une alerte en enquête rigoureuse ?
Un signal ne démontre rien par lui-même. C’est l’enquête qui permet de vérifier s’il y a fraude, avec une méthode qui conditionne ensuite la prévention des récidives et l’usage des constatations devant un juge.
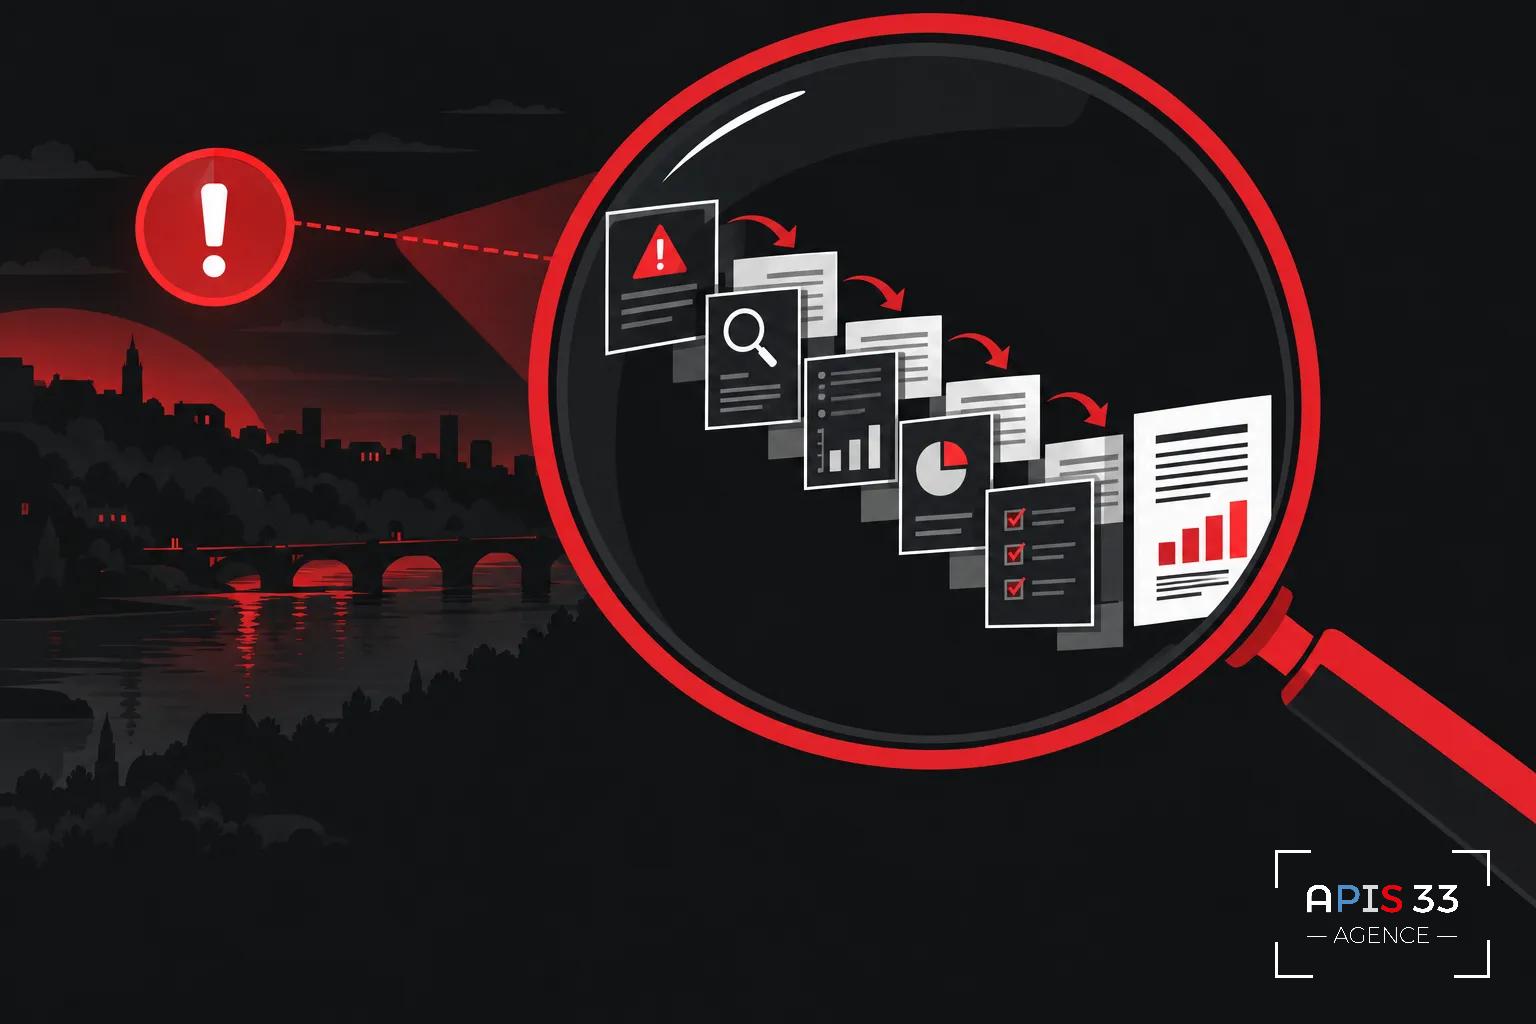
Qualifier l’alerte et organiser les vérifications
Une anomalie ou un score de risque de fraude désigne une opération à examiner, pas une fraude établie. Un écart peut s’expliquer par une raison commerciale, comptable, technique ou humaine. Le processus d’une enquête pour fraude peut donc suivre cet ordre :
- Qualifier et préserver : apprécier l’alerte, puis sécuriser les données pertinentes.
- Cadrer et collecter : définir le périmètre, rassembler les pièces et établir une chronologie.
- Entendre et confronter : mener les entretiens et comparer les hypothèses avant de rédiger le rapport.
Cette rigueur répond aux attentes des autorités. Le guide de l’AFA et du Parquet national financier du 14 mars 2023 présente l’enquête interne anticorruption comme une démarche loyale, structurée et objective, destinée à vérifier des soupçons.
Choisir les enquêteurs et conduire les entretiens
Une enquête interne peut être déclenchée par l’alerte d’un salarié ou par un signalement du CSE. Avant d’intervenir, APIS 33 examine la légalité de l’intervention envisagée, puis définit les actes à réaliser et les personnes à entendre. Une fois ce cadre établi, les entretiens permettent de savoir qui a effectué une opération, à quelle date et avec quelles autorisations. Les explications obtenues sont ensuite confrontées aux pièces.
L’enquête recherche aussi les éléments qui contredisent le soupçon. Confier une enquête interne en entreprise à un tiers extérieur ne rend pas, pour ce seul motif, la preuve déloyale, comme l’a jugé la Cour de cassation le 17 mars 2021 (n° 18-25.597).
Présenter les constatations dans un rapport
Un rapport solide distingue les faits établis, partiellement établis et non établis. Il précise aussi les hypothèses restées ouvertes, les pièces examinées et les limites des investigations. À l’issue de ses investigations, APIS 33 remet un rapport détaillé et structuré. Les constatations et les pièces qu’il rassemble restent soumises à l’appréciation du juge.
Comment recueillir des preuves recevables et protéger les données ?
La valeur d’une enquête dépend autant de la façon dont les éléments ont été obtenus que de leur contenu. Les règles de preuve, le droit du travail et la conformité au RGPD encadrent chacun une étape de la collecte, de la surveillance à la conservation des données.
Constituer et discuter les preuves
Les règles d’admission en justice de la preuve d’une fraude varient selon la juridiction saisie :
- Matière pénale : l’article 427 du Code de procédure pénale admet en principe la preuve par tout moyen, discutée contradictoirement devant le juge.
- Matière civile et prud’homale : depuis l’arrêt d’Assemblée plénière du 22 décembre 2023, une preuve illicite ou déloyale n’est plus écartée automatiquement.
- Condition d’admission : cette preuve doit être indispensable au droit à la preuve, et l’atteinte aux autres droits doit rester strictement proportionnée.
- Traçabilité : chaque pièce doit indiquer qui l’a collectée, quand, selon quelle méthode, qui l’a manipulée ensuite et où se trouve l’original.
Un dossier solide repose sur cette traçabilité, de la vérification documentaire jusqu’aux témoignages. APIS 33 mène des investigations complémentaires pour les avocats et leur remet un rapport détaillé.
Respecter les limites des contrôles des salariés
Selon l’article L.1121-1 du Code du travail, toute restriction aux libertés des salariés doit être justifiée et proportionnée. L’article L.1222-4 ajoute qu’un dispositif collectant des informations personnelles sur un salarié doit avoir été porté à sa connaissance au préalable.
Avant de décider de mettre en œuvre une technique de contrôle de l’activité des salariés, l’employeur doit aussi informer et consulter le CSE, comme le prévoit l’article L.2312-38. La CNIL cite l’enregistrement des frappes au clavier comme exemple de contrôle disproportionné.
Le calendrier disciplinaire est lui aussi encadré. Les poursuites doivent en principe être engagées dans les deux mois suivant la connaissance du fait fautif, sauf notamment si des poursuites pénales ont été engagées dans ce délai. L’article L.1332-4 ne fixe pas pour autant de durée maximale à l’enquête elle-même.
Encadrer l’usage et la conservation des données
Réunir les preuves nécessaires pour prouver une fraude implique de traiter des données personnelles. La prévention de la fraude peut relever de l’intérêt légitime lorsque le traitement est strictement nécessaire. Le RGPD impose alors une finalité déterminée, la minimisation des données et leur sécurité. Les décisions entièrement automatisées produisant des effets juridiques ou significatifs relèvent en outre de l’article 22, qui garantit notamment un droit de contestation et une intervention humaine.
La durée de conservation suit la même logique. Pour les alertes professionnelles classées sans suite, le référentiel de la CNIL prévoit la destruction ou l’anonymisation des données dans les deux mois suivant la clôture des vérifications.
Foire aux questions
Combien de temps peut durer une enquête pour fraude ?
Aucune durée légale générale n’impose de terminer une enquête pour fraude dans un nombre de jours déterminé. Sa durée dépend donc du périmètre et des vérifications à mener.
Le refus de répondre d’un salarié prouve-t-il sa culpabilité ?
Non, le refus de répondre d’un salarié ou d’un tiers ne prouve pas, à lui seul, sa culpabilité. Vous pouvez en revanche documenter la demande, son objet et sa date, ainsi que la réponse obtenue ou son absence. Ces éléments sont ensuite rapprochés des autres éléments indépendants du dossier.
Une authentification réussie suffit-elle à écarter un risque de fraude au paiement ?
Non, car une personne manipulée peut autoriser elle-même un virement. Depuis le 9 octobre 2025, le règlement européen 2024/886 impose aux prestataires concernés de la zone euro de vérifier le bénéficiaire. Depuis le 7 mai 2026, la Banque de France tient également le fichier national des comptes signalés pour risque de fraude.